Pour les réseaux, les écoles et les formateurs
Un jeu qui fait ressentir une succession en trois minutes.
Dynastia est un jeu mobile français de simulation patrimoniale. Le joueur bâtit un patrimoine sur une vie, meurt, et découvre ce que ses héritiers touchent réellement. Toute la fiscalité est réelle et calculée. Aucune donnée personnelle n’est saisie, aucun produit commercialisé n’est nommé, aucun conseil n’est délivré — à personne.
Ce que c’est
- Un jeu grand public, gratuit, publié sur l’App Store et Google Play, en catégorie Simulation.
- Un moteur fiscal français couvert par environ mille cinq cents tests unitaires : impôt sur le revenu et quotient familial, IFI, assurance-vie avant et après soixante-dix ans, démembrement, droits de succession avec abattements et rappel des quinze ans.
- Une conseillère de jeu, Lucie, qui explique les arbitrages du personnage joué.
- Une durée de partie longue : une génération se joue sur plusieurs semaines, la transmission est le cœur du jeu et non un épilogue.
Ce que ce n’est pas
- Ce n’est pas un outil de travail, ni une aide à la décision.
- Le jeu ne demande jamais la situation réelle d’une personne : ni patrimoine, ni revenus, ni situation familiale réelle. Tout est fictif.
- Aucun établissement, aucun contrat, aucun produit commercialisé n’est nommé — le jeu ne connaît que des catégories génériques.
- Aucun conseil en investissement n’est délivré. Le jeu ne collecte rien, et ne renvoie vers rien.
La pédagogie, écran par écran
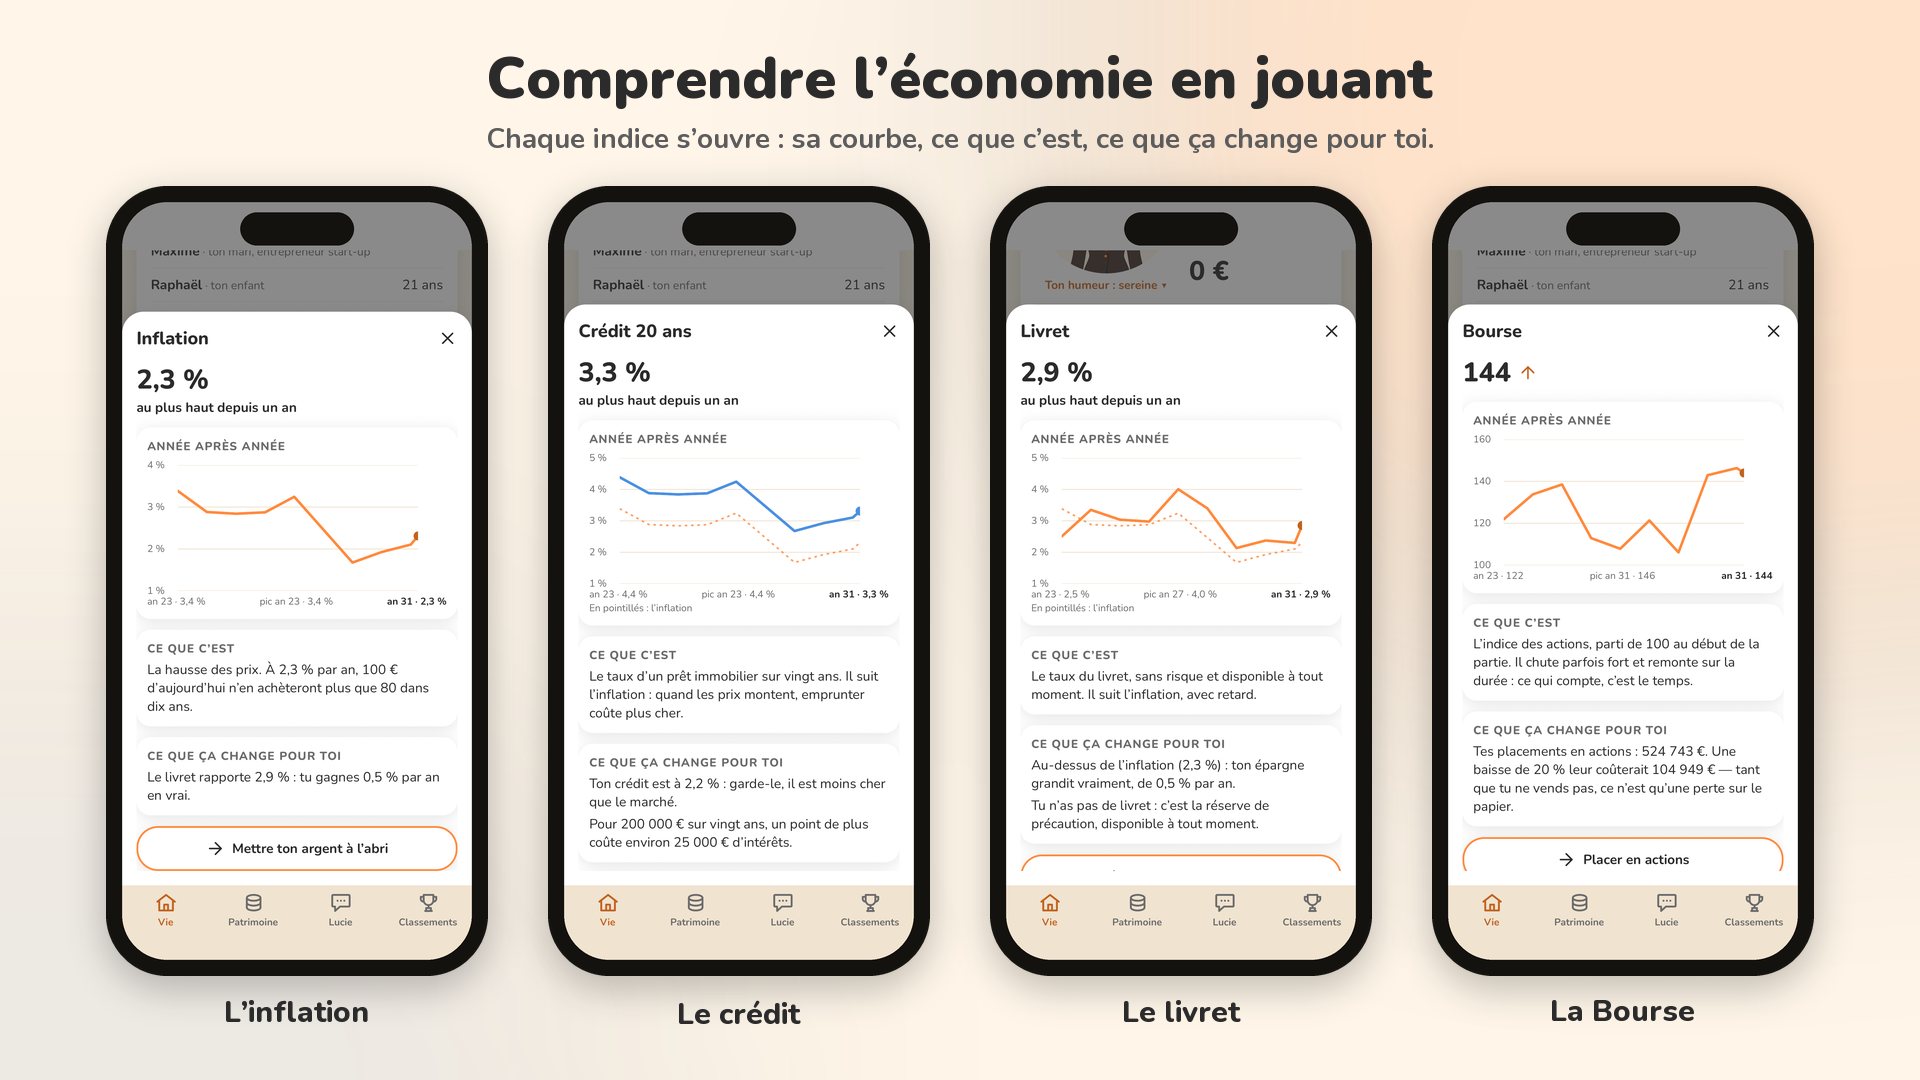
Dans le jeu, l’inflation, le taux du crédit, le livret et la Bourse ne sont pas des chiffres posés là. Chaque indice s’ouvre sur sa courbe depuis le début de la partie, une définition en deux lignes, puis ce qu’il change pour le joueur, avec ses propres chiffres. Comprendre d’abord ; le geste vient ensuite.
Le mode formation
Le formateur règle le monde avant la partie. Dans Paramètres, il active le mode formation ; à la création de la partie, les options avancées lui laissent deux choix.
Ce que le formateur règle
- L’inflation : 0 %, 2 % (le réglage par défaut) ou 5 %. À 0 %, les prix ne bougent pas : l’apprenant isole la fiscalité. À 5 %, il voit l’érosion du pouvoir d’achat et de l’épargne.
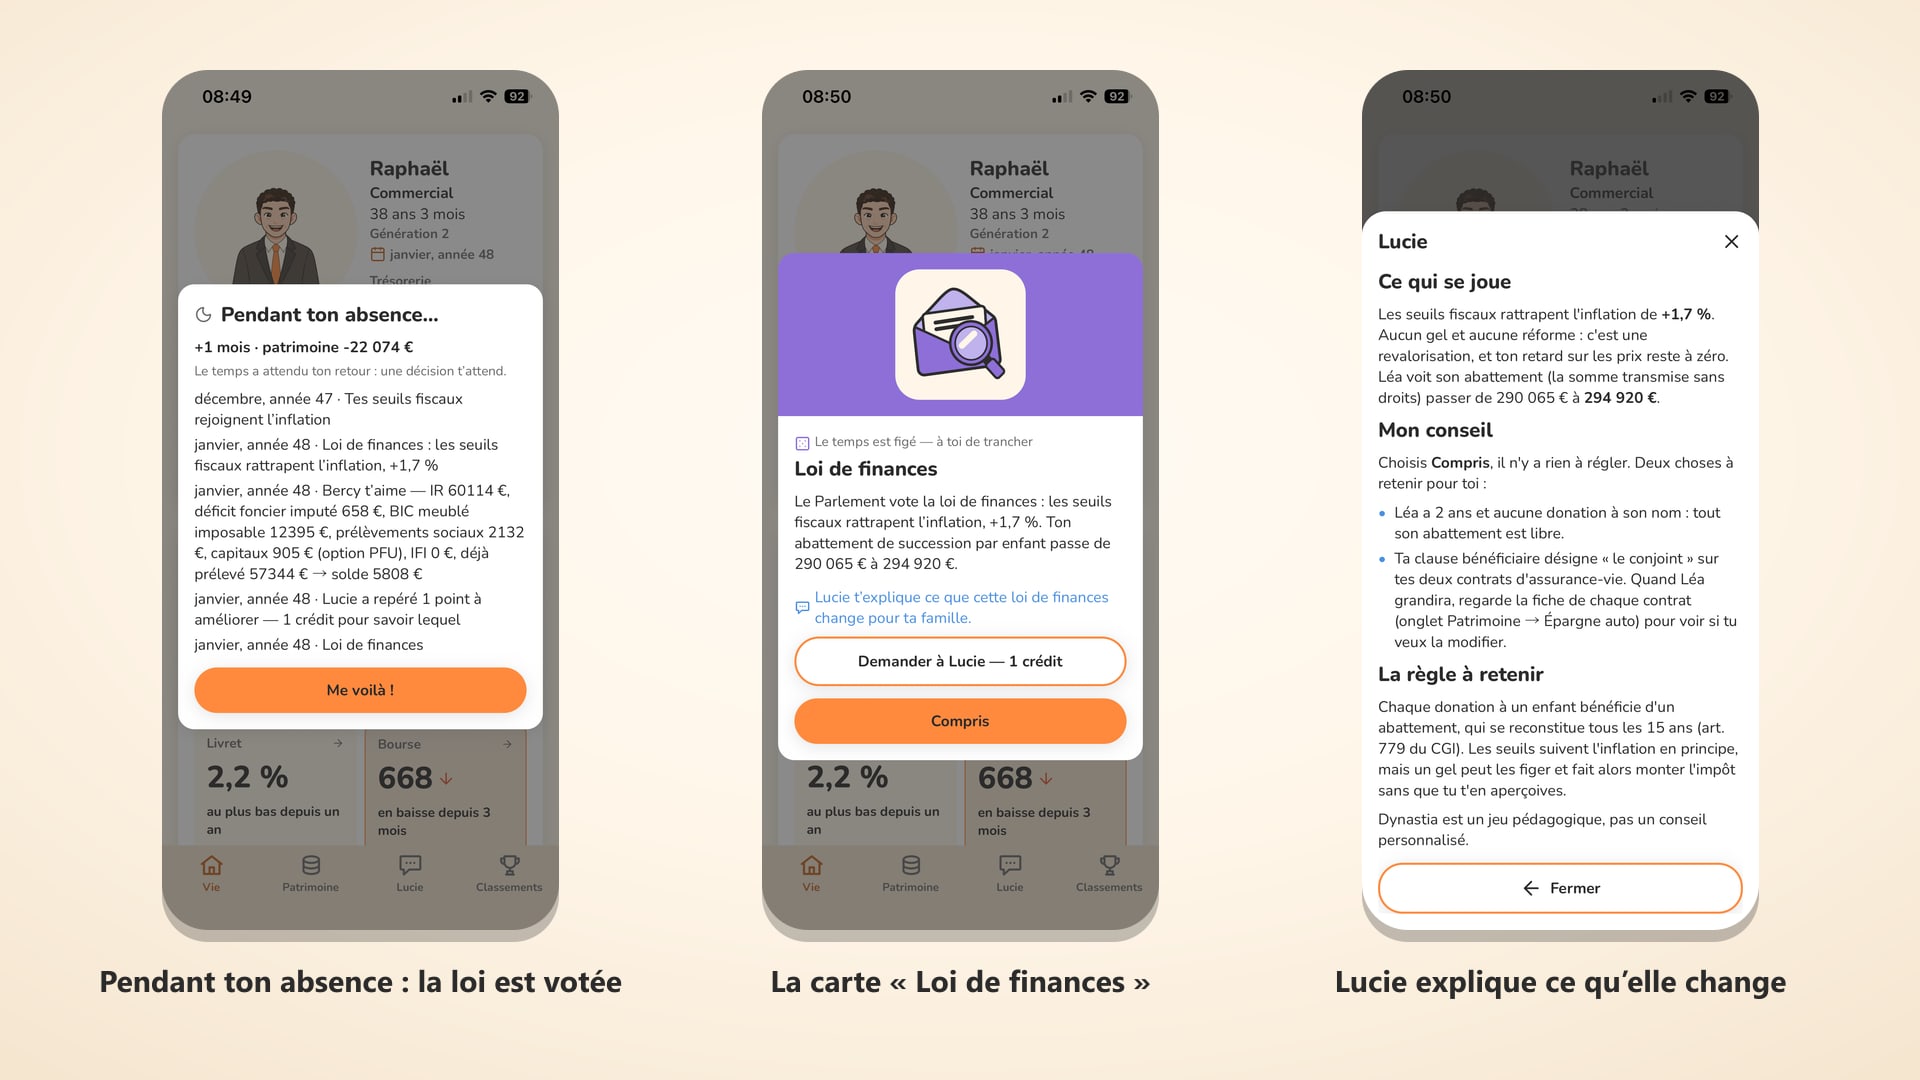
- La loi : « stable » (aucune carte, les seuils suivent les prix) ou « vivante » (une carte « Loi de finances » tous les 3 à 5 ans).
- La graine : chaque partie a la sienne, lue dans Paramètres. Saisie à la création, elle fait repartir toute la salle du même hasard : à choix identiques, la vie est identique, et les écarts viennent des décisions de chacun.
- Les parties en mode formation restent hors classement : personne n’y gagne un avantage, personne n’y est comparé.
Ce que l’apprenant comprend
- Chaque janvier, les abattements, les franchises de l’assurance-vie, le seuil de l’IFI, les plafonds du PEA et du Livret et les tranches sont revalorisés. L’avis d’imposition le dit : il apprend à le lire.
- Un gel de 1 à 3 ans laisse les seuils en arrière alors que les prix montent : c’est une hausse d’impôt que personne ne vote. La carte la chiffre en euros pour la famille jouée.
- Les réformes sont temporaires et chacune ne touche qu’un seuil. L’écart entre seuils et prix reste borné à 15 %, pour que l’exercice reste lisible.
- Une option affiche les montants en euros du premier jour, pour comparer deux époques à pouvoir d’achat égal.
Lucie, la conseillère du jeu, connaît les seuils en vigueur et explique la carte « Loi de finances » au joueur. Elle parle du personnage joué, jamais de la situation réelle de l’apprenant.
Les niveaux
Le joueur choisit son niveau en fondant sa dynastie ; il reste le même de génération en génération. Les lignes ci-dessous sont le texte du jeu, qui tutoie le joueur.
- Découverte — Pour une première vie. Le livret, deux assurances-vie, le PEA, le PER, ta maison et un bien à louer. Pas d’inflation. Les assurances-vie sont « Assurance-vie fonds euros » et « Assurance-vie actions », sans arbitrage. Le bien se loue en location nue. Pour transmettre : la donation en argent (et le don de somme d’argent), l’assurance-vie et la succession. La loi de finances ne change pas ; la Bourse et les taux bougent. L’impôt se calcule comme au Classique.
- Classique — Le jeu entier : tous les produits, l’inflation, la loi de finances.
- Expert — Tout le Classique, plus le vrai statut de loueur en meublé professionnel, la SARL de famille, la SCI et le mandat de protection future. Au-delà de 23 000 € de loyers meublés par an (indexés), et au-delà de tes revenus d’activité, tu deviens loueur professionnel : cotisations sociales, déficit sur ton revenu global, plus-value professionnelle, IFI selon ton bénéfice. La SARL de famille : un capital de 1 000 €, 1 500 € de frais de création, 1 800 € de comptable par an ; elle achète à crédit sans ta caution si tu apportes 40 % du prix, tu lui donnes des parts quand elles ne valent presque rien, et le rachat de parts coûte 5 % de droits. La SCI : tu choisis son régime en la créant, à l’impôt sur le revenu ou à l’impôt sur les sociétés, et ce choix ne se change plus. Elle détient des biens loués nus, des SCPI et un seul contrat de capitalisation, jamais un meublé : le meublé reste à la SARL. Avec « Prêter à la société », tu lui avances de l’argent en compte courant : elle te le rend sans impôt, mais il entre dans ta succession. À l’IS, la société paie 15 % jusqu’à 42 500 € de résultat (au départ de ta partie), 25 % au-delà ; tes dividendes sont imposés avec tes revenus de capitaux. Chaque année, la société est imposée sur un forfait : les sommes versées sur son contrat de capitalisation, plus les forfaits déjà imposés, multipliées par 105 % du taux d’État fixé à la souscription ; l’écart avec le gain réel est régularisé au rachat. À la vente d’un bien, la plus-value se calcule sur sa valeur nette des amortissements, sans abattement pour durée de détention. Une carte te propose des gros travaux, 8 % de la valeur du bien ; si tu refuses, le bien perd 5 % de sa valeur et reste vide 2 mois. Marié, tu peux aussi donner des parts en nue-propriété avec un usufruit successif au conjoint : à ton décès, il garde l’usufruit sans droits. Le mandat de protection future : en passant la main, devant le notaire (400 € de frais, indexés), ton parent peut te le faire signer. Il ne se signe plus une fois qu’il a perdu son autonomie. Il prend effet le mois où il devient dépendant, et tu gères alors son patrimoine : tu peux changer ses placements, vendre, déposer sur un livret qu’il détient déjà, verser sur ses contrats existants, demander une place en EHPAD et, quand il y est entré ou qu’il attend sa place, vendre sa maison si son conjoint n’y vit pas encore. Pour ses sociétés, tu choisis la politique de distribution, tu vends un de leurs biens ou une de leurs SCPI, tu rachètes un de leurs contrats ou tu y verses de leur trésorerie. Tu ne donnes jamais à sa place, tu n’investis pas, tu ne souscris rien et tu ne prêtes rien à sa société : tu ne traites pas non plus avec toi-même. Chaque janvier, une carte « compte de gestion » rend compte de ce que tu as fait (rattrapée si tu l’as manquée). Sans mandat, c’est le juge qui s’en charge (habilitation familiale) : le robot continue de gérer, mais plus aucune donation ne part. À tous les niveaux, un parent dépendant ne donne plus.
Chaque niveau a son classement. À la fin d’une vie en Découverte, tu choisis : continuer avec ton héritier, ou fonder la dynastie suivante en Classique (les Martin deviennent les Martin II). Ta première dynastie garde sa place au classement Découverte.
Pour une salle qui débute, le niveau Découverte est la porte d’entrée : moins de produits, pas d’inflation, la même fiscalité. Il se combine au mode formation ; la salle passe ensuite au Classique.
Les trois usages qui fonctionnent
| Formation | Animation d’équipe | Transmission | |
|---|---|---|---|
| Pour qui | Nouveaux entrants, parcours internes, étudiants en gestion de patrimoine | Une équipe, une agence, une promotion | Les enfants et petits-enfants de vos clients |
| Ce que ça produit | Un raisonnement patrimonial vécu plutôt que lu. Une personne qui a perdu trois cent quatre-vingt mille euros de droits de succession dans une partie ne l’oublie pas. | Un classement par nom de dynastie, un tournoi sur un mois, un podium. Coût nul, aucun déploiement technique. | Un objet à offrir, qui parle de transmission à une génération que rien n’y prépare — sans rien lui vendre. |
| Ce que ça demande | Un téléphone. Le jeu est public : chacun le télécharge en trente secondes. | Rien d’autre qu’un nom d’équipe. | Rien. Vous offrez le jeu, vous ne transmettez aucune donnée. |
| Risque réglementaire | Nul — usage interne, aucun client final concerné. | Nul. | Le jeu reste public, sans donnée et sans produit nommé ; c’est vous qui offrez, et c’est vous qui faites le reste. |
Le pilote, en une page
Ce que nous mettons
- L’application publique, gratuite, sur les deux stores.
- Un code cadeau propre à votre organisation, qui offre des consultations de la conseillère.
- Un tableau de bord d’usage anonymisé : nombre de parties, générations atteintes, aucune donnée nominative.
- Une prise en main de vingt minutes, en visioconférence, à la date qui vous convient.
Ce que nous vous demandons
- Que trente à cinquante personnes volontaires jouent pendant six semaines.
- Un questionnaire de dix questions à la fin, et trois entretiens de vingt minutes.
- L’autorisation de dire publiquement que votre organisation a testé Dynastia — et rien de plus : ni logo, ni citation, ni co-signature, sauf accord écrit distinct.
Nos engagements écrits
- Le jeu ne collecte rien, et ne renvoie vers rien.
- Aucune donnée réelle n’est saisie, à aucun moment, par aucun joueur.
- Aucun établissement ni produit commercialisé n’est nommé dans le jeu, sur ce site, ni dans les fiches des magasins d’applications.
- Aucun conseil en investissement n’est délivré, et le jeu ne sert jamais à collecter des contacts commerciaux — ni pour nous, ni pour vous.
- Hébergement en France, à Paris. Aucun traceur publicitaire, aucun outil de mesure d’audience tiers.
Qui édite Dynastia. Dynastia est édité par Franck Vilmouth, ingénieur patrimonial, diplômé du Master 2 de l’AUREP. Le jeu est un projet indépendant, financé par ses achats intégrés. Il n’est adossé à aucun établissement financier et n’en promeut aucun.
Demander un pilote
Un courriel suffit : votre nom, votre organisation, ce que vous cherchez (formation, animation d’équipe, transmission, enseignement, autre) et, si vous le souhaitez, un mot sur le contexte. Nous répondons sous 48 heures ouvrées et proposons un créneau de vingt minutes.
Écrire pour demander un pilote
Ces informations servent uniquement à vous répondre et à organiser un pilote. Elles ne sont ni revendues, ni utilisées pour de la prospection, et sont effacées sur simple demande à contact@dynastia.app. Le site ne stocke rien de votre demande : elle reste dans votre messagerie et la nôtre.